Sell in May and go away: Was steckt wirklich hinter der Börsenweisheit?
· Matthias Blankenberg-Teich · 4 Min. Lesezeit
Wir haben Sell in May mit echten Kursdaten geprüft. Der Saisoneffekt ist sichtbar, als Strategie lohnt er sich aber nicht: Nach Steuern schlägt Sell in May Buy & Hold in keinem getesteten Index.
Viele Anleger kennen den Spruch „Sell in May and go away“. Wir haben ihn mit echten Kursdaten geprüft.
Die Antwort direkt vorweg: Der Saisoneffekt ist sichtbar, als Strategie lohnt er sich aber nicht. Nach Steuern schlägt Sell in May Buy & Hold in keinem getesteten Index.
Die getestete Regel
Du kaufst zum Schlusskurs am ersten Handelstag im November und verkaufst zum Schlusskurs am letzten Handelstag im April.
Von Mai bis Oktober bist du nicht investiert. Das Geld liegt ohne Zinsen.
Als Vergleich dient Buy & Hold im selben Index über denselben Zeitraum.
Ergebnis: S&P 500 und DAX
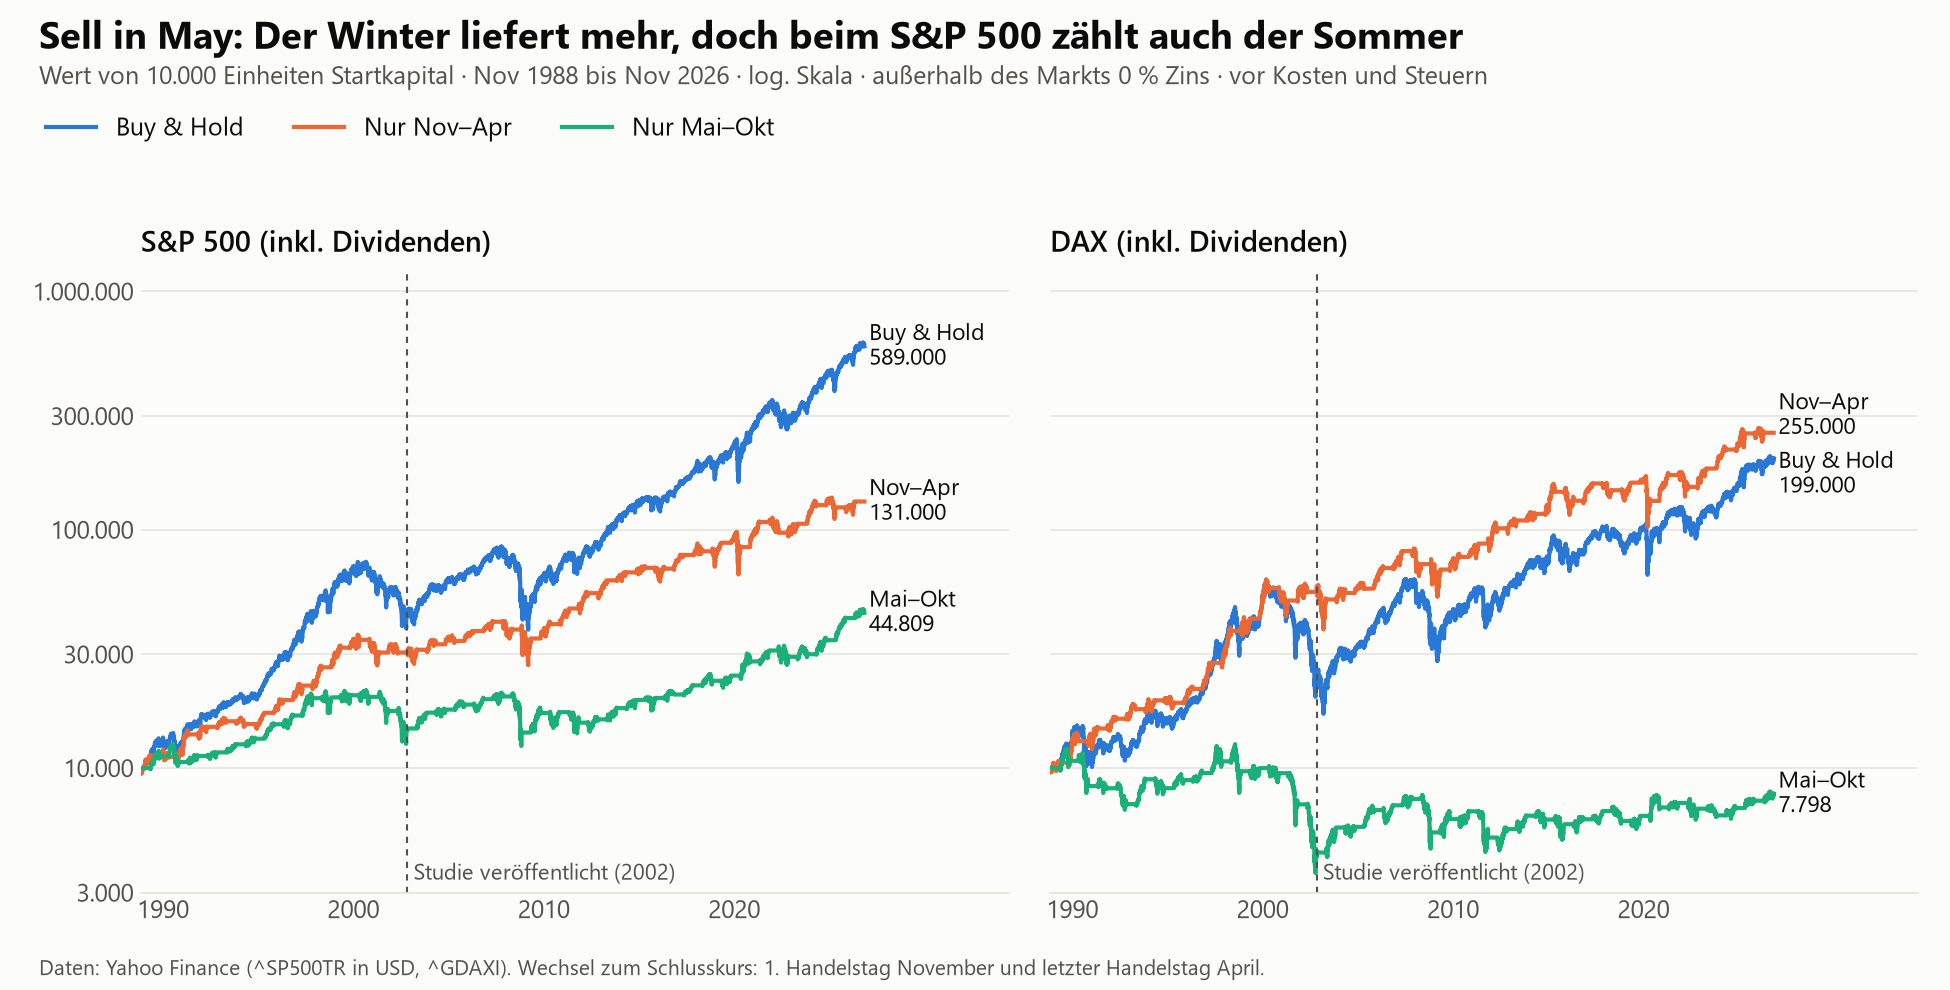
Der Test umfasst den Zeitraum von November 1988 bis November 2026: 38 Zyklen, inklusive Dividenden.
| Kennzahl | S&P 500 Buy & Hold | S&P 500 Nov–Apr | DAX Buy & Hold | DAX Nov–Apr |
|---|---|---|---|---|
| Rendite pro Jahr | 11,3 % | 7,0 % | 8,2 % | 8,9 % |
| Aus 10.000 werden | 589.000 | 131.000 | 199.000 | 255.000 |
| Volatilität | 17,8 % | 12,7 % | 21,6 % | 14,8 % |
| Maximaler Rückgang | −55 % | −35 % | −73 % | −39 % |
| Rendite pro Jahr nach 26,375 % Steuer | 10,4 % | 5,2 % | 7,4 % | 6,6 % |
Die Gegenseite: Mai bis Oktober
Der Sommer brachte beim S&P 500 4,0 % pro Jahr, beim DAX −0,65 %. Aus 10.000 wurden 44.800 beziehungsweise 7.800.
Ein Blick auf die Teilzeiträume zeigt, wie unterschiedlich sich Winter und Sommer entwickelt haben:
| Rendite pro Jahr | S&P 500 Nov–Apr | S&P 500 Mai–Okt | DAX Nov–Apr | DAX Mai–Okt |
|---|---|---|---|---|
| 1988–2002 | 8,3 % | 2,8 % | 12,9 % | −5,7 % |
| 2002–2013 | 6,5 % | 1,8 % | 6,5 % | 3,3 % |
| 2013–2026 | 6,0 % | 7,3 % | 6,7 % | 1,6 % |
Beim DAX entstand der Sommerverlust fast nur bis 2002. Beim S&P 500 war der Sommer seit 2013 stärker als der Winter.
Die meisten Sommer endeten im Plus: beim S&P 500 82 % der Jahre, beim DAX 61 %.
Nasdaq
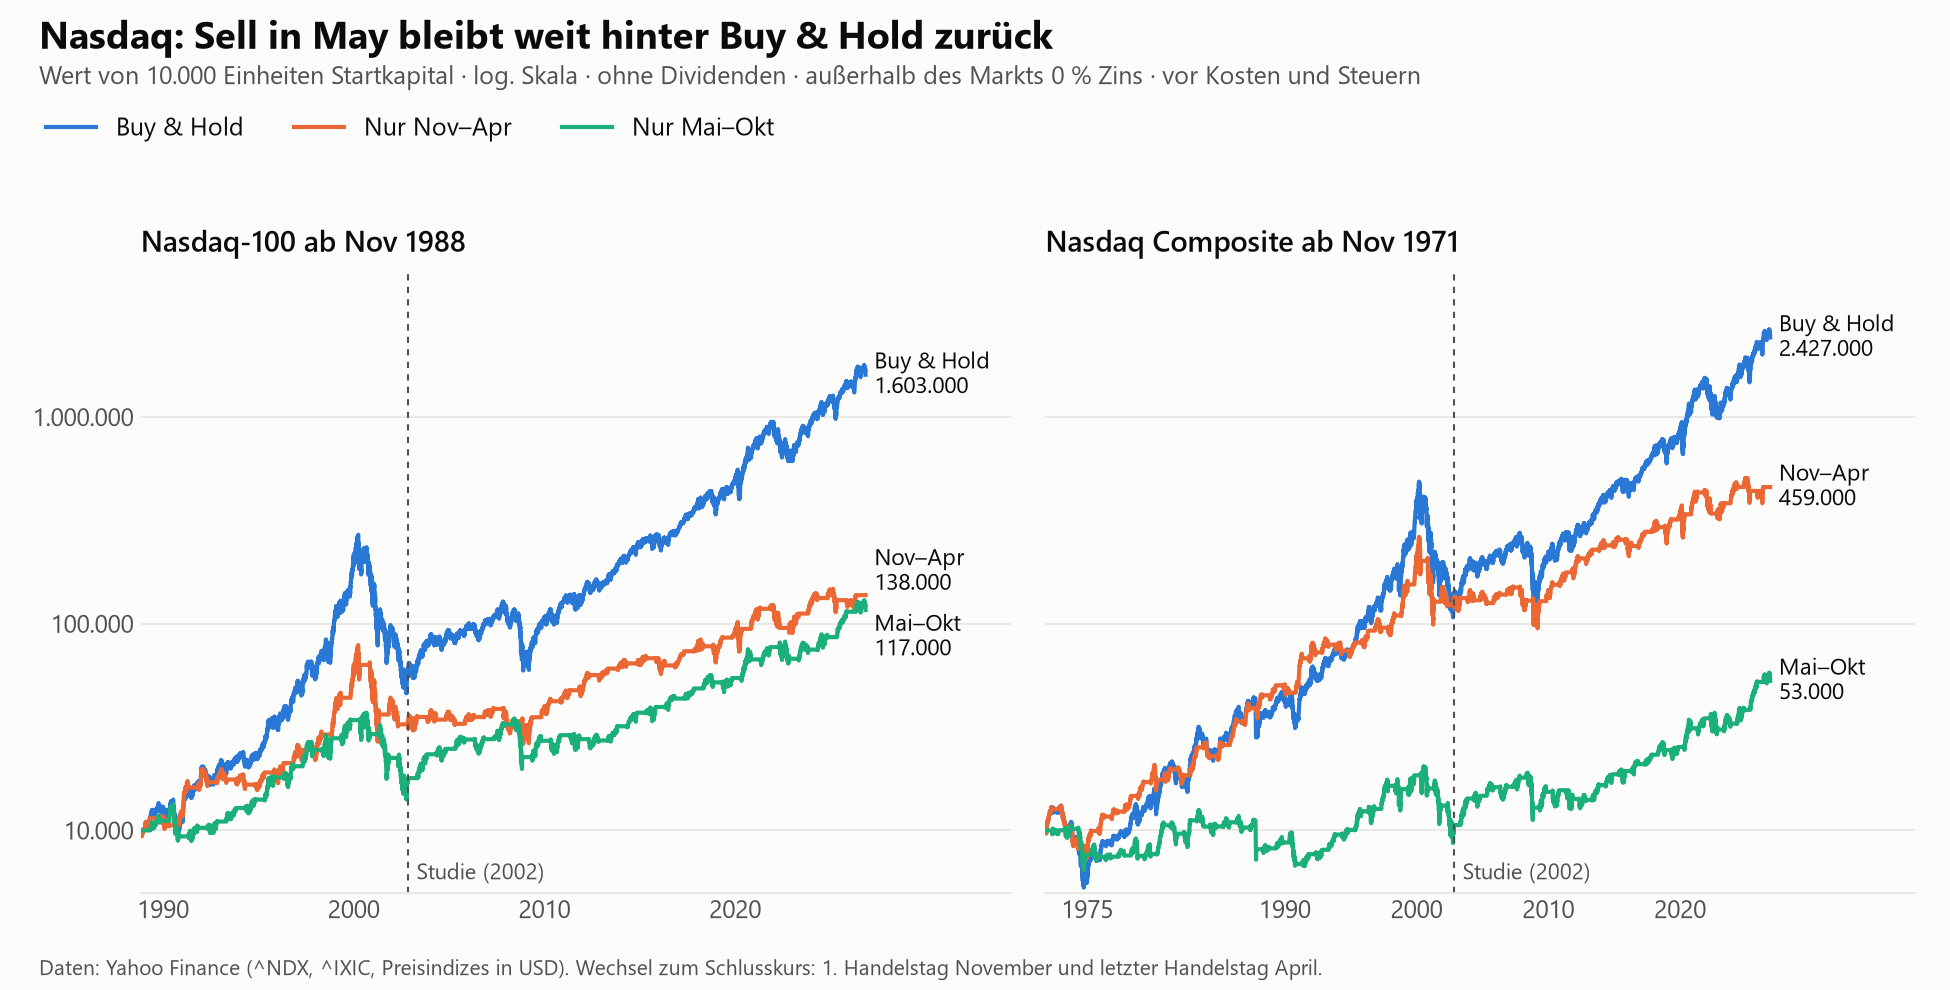
Beim Nasdaq-100 gibt es seit 1988 praktisch keinen Saisoneffekt. Nov–Apr brachte 7,1 % pro Jahr, Mai–Okt 6,7 %, Buy & Hold 14,3 %.
Aus 10.000 wurden mit Buy & Hold 1,60 Mio., mit Nov–Apr 138.000. Der Winter war nur in 47 % der Jahre besser als der Sommer.
Selbst nur im Winter investiert lag der maximale Rückgang bei −67 %, weil die Dotcom-Blase im März 2000 mitten im Winterfenster platzte.
Wichtig: Die Nasdaq-Zahlen sind ohne Dividenden gerechnet und daher nicht direkt mit den Zahlen für S&P 500 und DAX im Abschnitt „Ergebnis“ vergleichbar.
Wie belastbar ist das Ergebnis?
Nur beim DAX ist der Unterschied zwischen Winter und Sommer über den gesamten Zeitraum statistisch signifikant. Seit November 2002 ist er in keinem Index mehr signifikant.
In diesem Jahr erschien die viel zitierte Studie von Bouman und Jacobsen.
Seit November 2002 liegt Nov–Apr klar hinten: S&P 500 6,3 % gegen 11,3 %, DAX 6,6 % gegen 9,2 %, Nasdaq-100 6,2 % gegen 14,8 % pro Jahr.
Bei der Steuer gilt: Die Strategie realisiert jedes Jahr Gewinne, Buy & Hold erst am Ende.
Fazit
Sell in May ist kein reiner Mythos, aber auch kein Rezept. Der Winter war historisch stärker, doch der Sommer war meistens trotzdem positiv.
Die Strategie senkt die Rückgänge deutlich, ein einfacher fester Aktienanteil leistet das aber meist genauso gut.
Am stärksten ist der Effekt beim DAX, schwach beim S&P 500, beim Nasdaq-100 fehlt er.
Hinweise zur Methode
Datenquelle: Yahoo Finance, Stand 3. November 2026. S&P 500 und Nasdaq in USD, ohne Währungseffekt. Ohne Kosten; Rendite vor Steuern, sofern nicht anders angegeben. Die Steuerrechnung ist vereinfacht. Beim DAX sind im Sommer keine Zinsen eingerechnet. Vergangene Ergebnisse sind keine Garantie für die Zukunft. Dieser Beitrag ist keine Anlageberatung.
Dieser Beitrag dient ausschließlich der Information und stellt keine Anlageberatung, Anlagevermittlung oder Kaufempfehlung dar. Backtest- und Simulationsergebnisse sind kein verlässlicher Indikator für künftige Ergebnisse. Der Handel mit Finanzinstrumenten ist mit erheblichen Risiken bis zum Totalverlust des eingesetzten Kapitals verbunden.